
INSIGHTS / OIL & GAS / ARGENTINA
Agosto de 2026 cerró con 2.262 etapas shale, un 12,5% más que julio. La recuperación convive con capacidad disponible y presión sobre los márgenes. Para las empresas de servicios, el desafío es convertir más actividad en contratos con continuidad, eficiencia y riesgo controlado.
El repunte de agosto mejora el nivel de actividad, pero todavía no recupera el máximo de junio. Nuestra lectura para dueños, gerentes y directores de empresas de servicios O&G es priorizar utilización facturable, productividad y margen por contrato. Las etapas ejecutadas muestran volumen; para decidir sobre equipos y personal también hacen falta programación de pads, condiciones de cobro y compromisos de utilización.
HALLAZGO 01
La fractura repunta, con capacidad todavía disponible
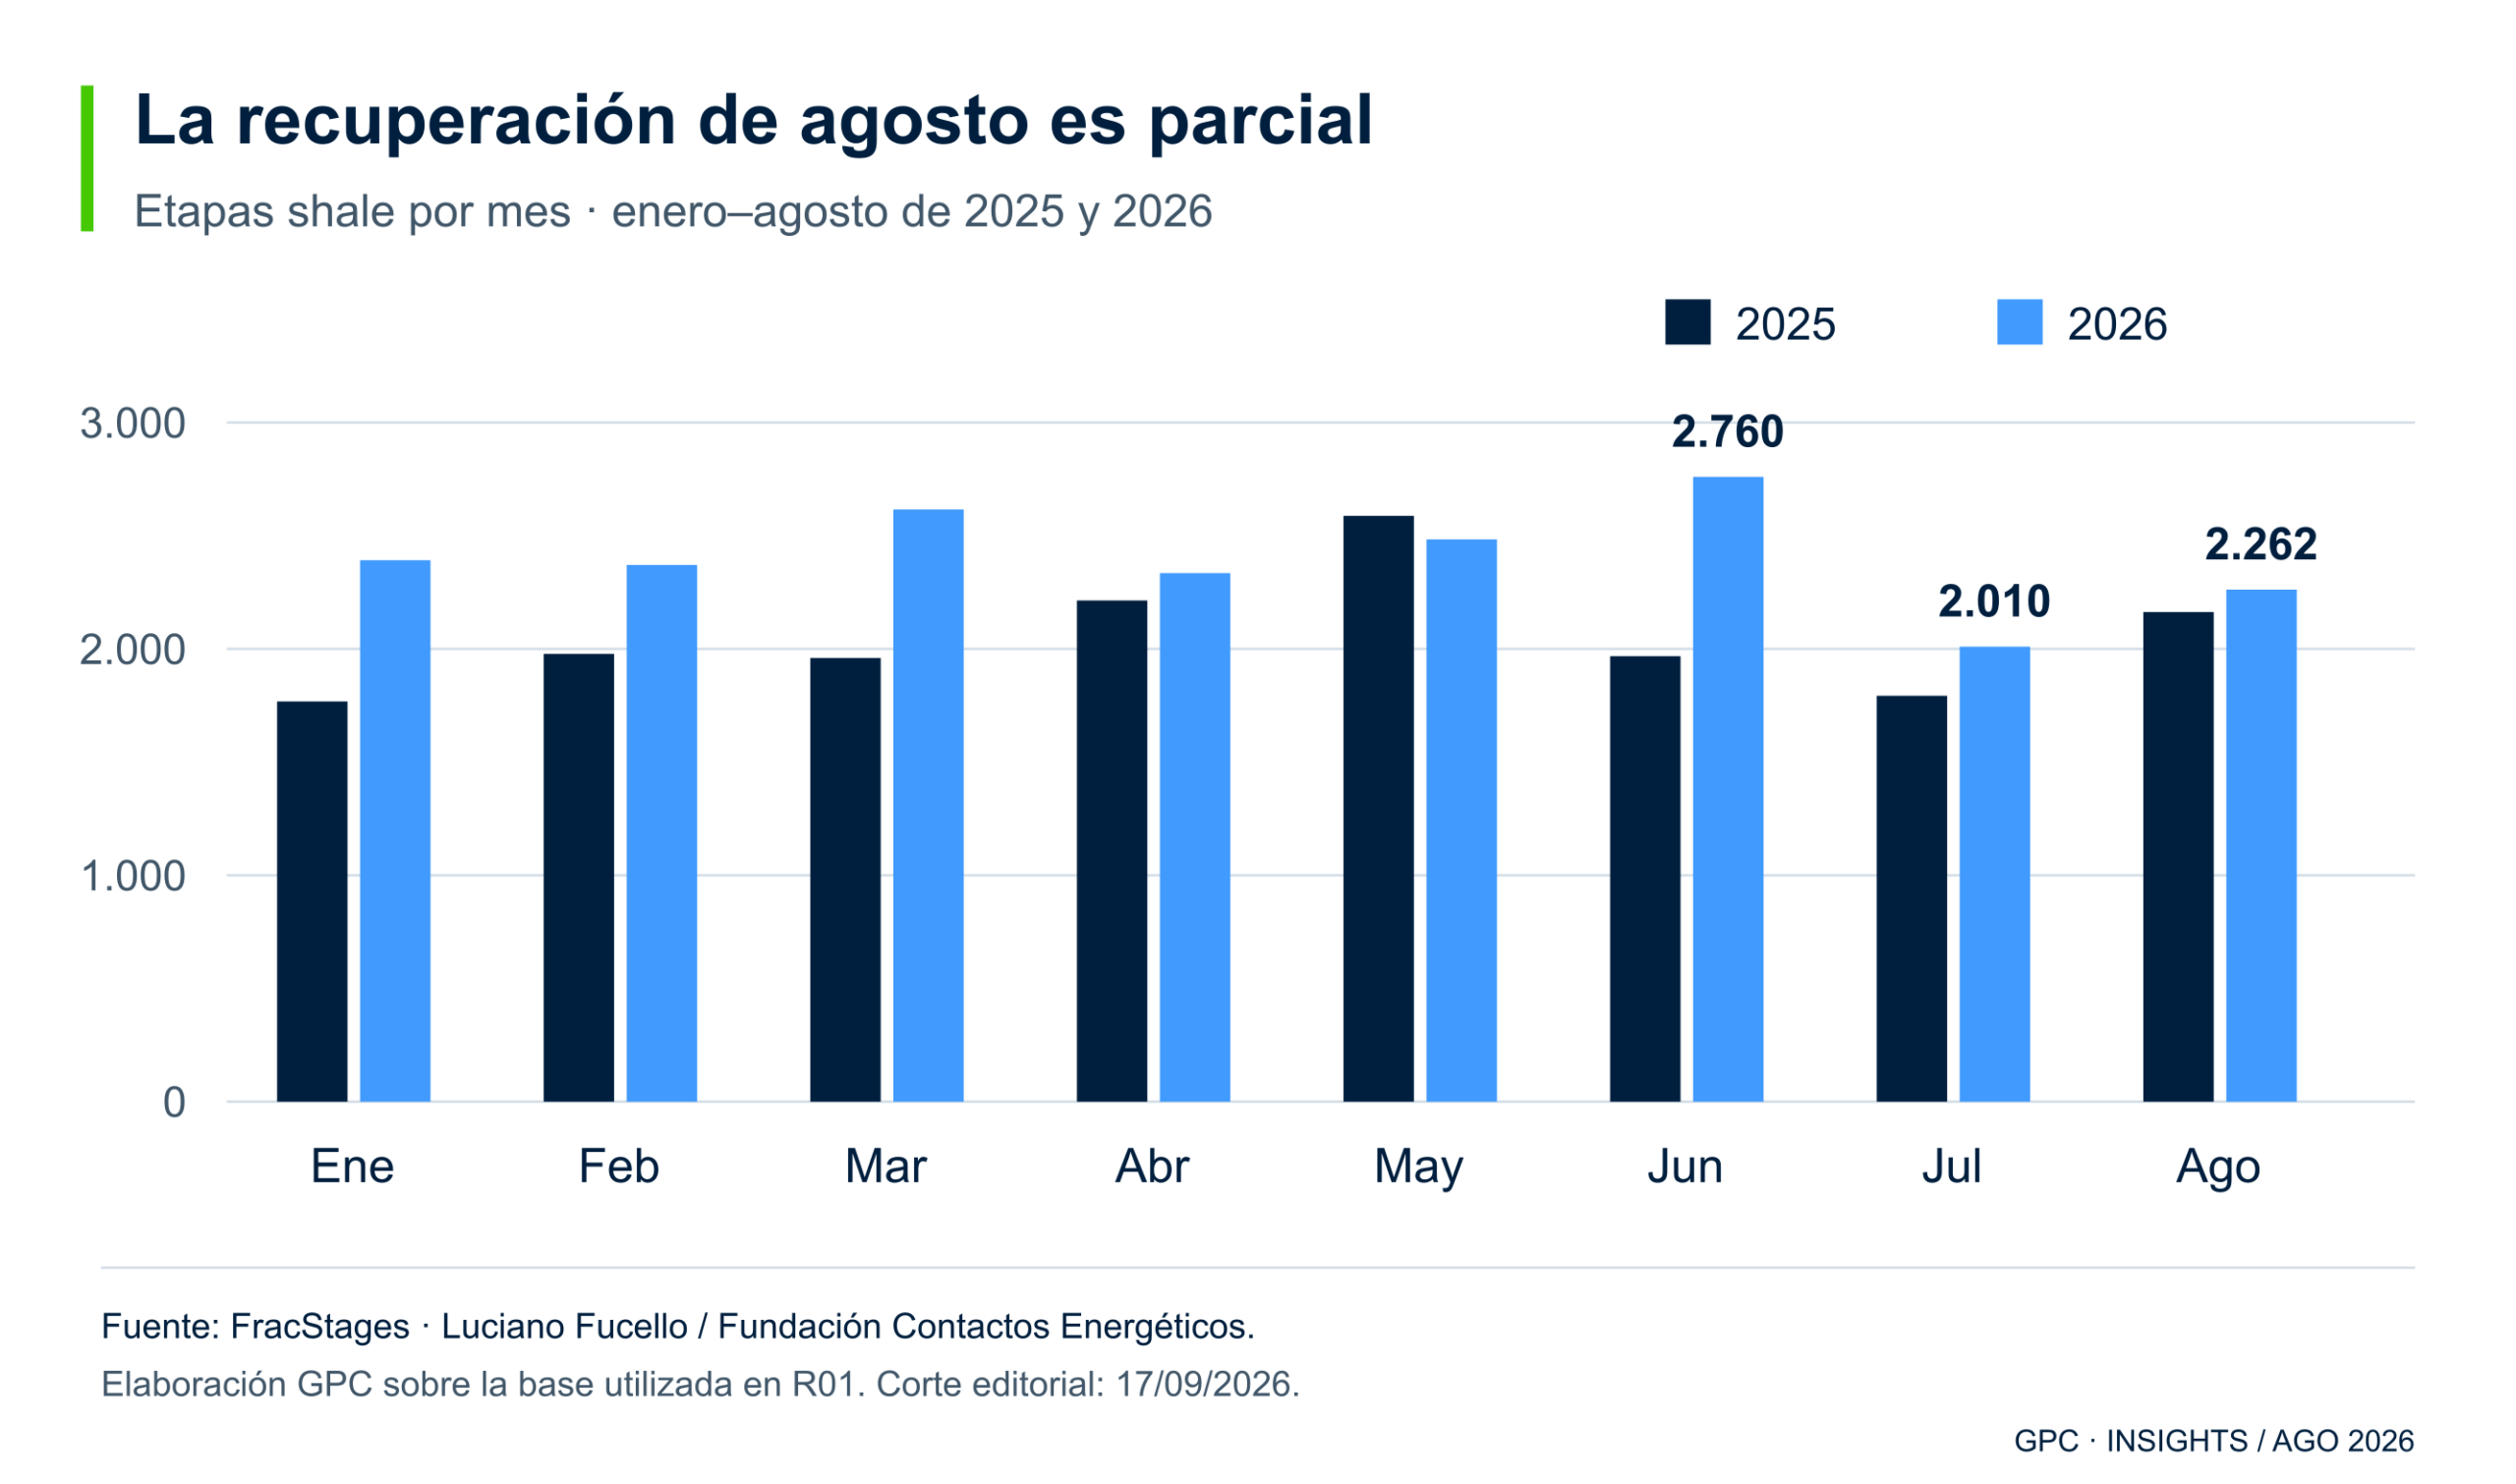
Las 2.262 etapas shale de agosto superaron en 252 a las de julio, aunque quedaron 18,0% por debajo de junio. El crecimiento interanual fue de 4,6%; en el acumulado enero–agosto alcanzó 17,0%. El total de agosto, incluyendo todos los segmentos, fue de 2.378 etapas: 2.262 shale, 29 tight y 87 convencionales. [1]
Deslizá el gráfico para verlo completo o abrí la tabla de datos.
Ver datos en tabla
| Mes | 2025 · etapas | 2026 · etapas |
|---|---|---|
| Ene | 1.768 | 2.392 |
| Feb | 1.978 | 2.371 |
| Mar | 1.960 | 2.616 |
| Abr | 2.214 | 2.335 |
| May | 2.588 | 2.484 |
| Jun | 1.968 | 2.760 |
| Jul | 1.793 | 2.010 |
| Ago | 2.163 | 2.262 |
La ocupación temporal de los sets pasó de 50,0% en julio a 58,2% en agosto, frente a 68,0% en junio. En paralelo, los rigs activos subieron de 54 a 55: 42 shale y 13 convencionales. La recuperación de terminación fue más marcada que la de perforación. [2]
Implicancia para servicios. Antes de ampliar capacidad, conviene revisar horas facturables, tiempos no productivos, traslados y costo por etapa. Más etapas pueden coexistir con menor margen unitario. La mejora de productividad por set también puede absorber volumen adicional sin un aumento proporcional de flotas.
HALLAZGO 02
La concentración orienta el foco comercial
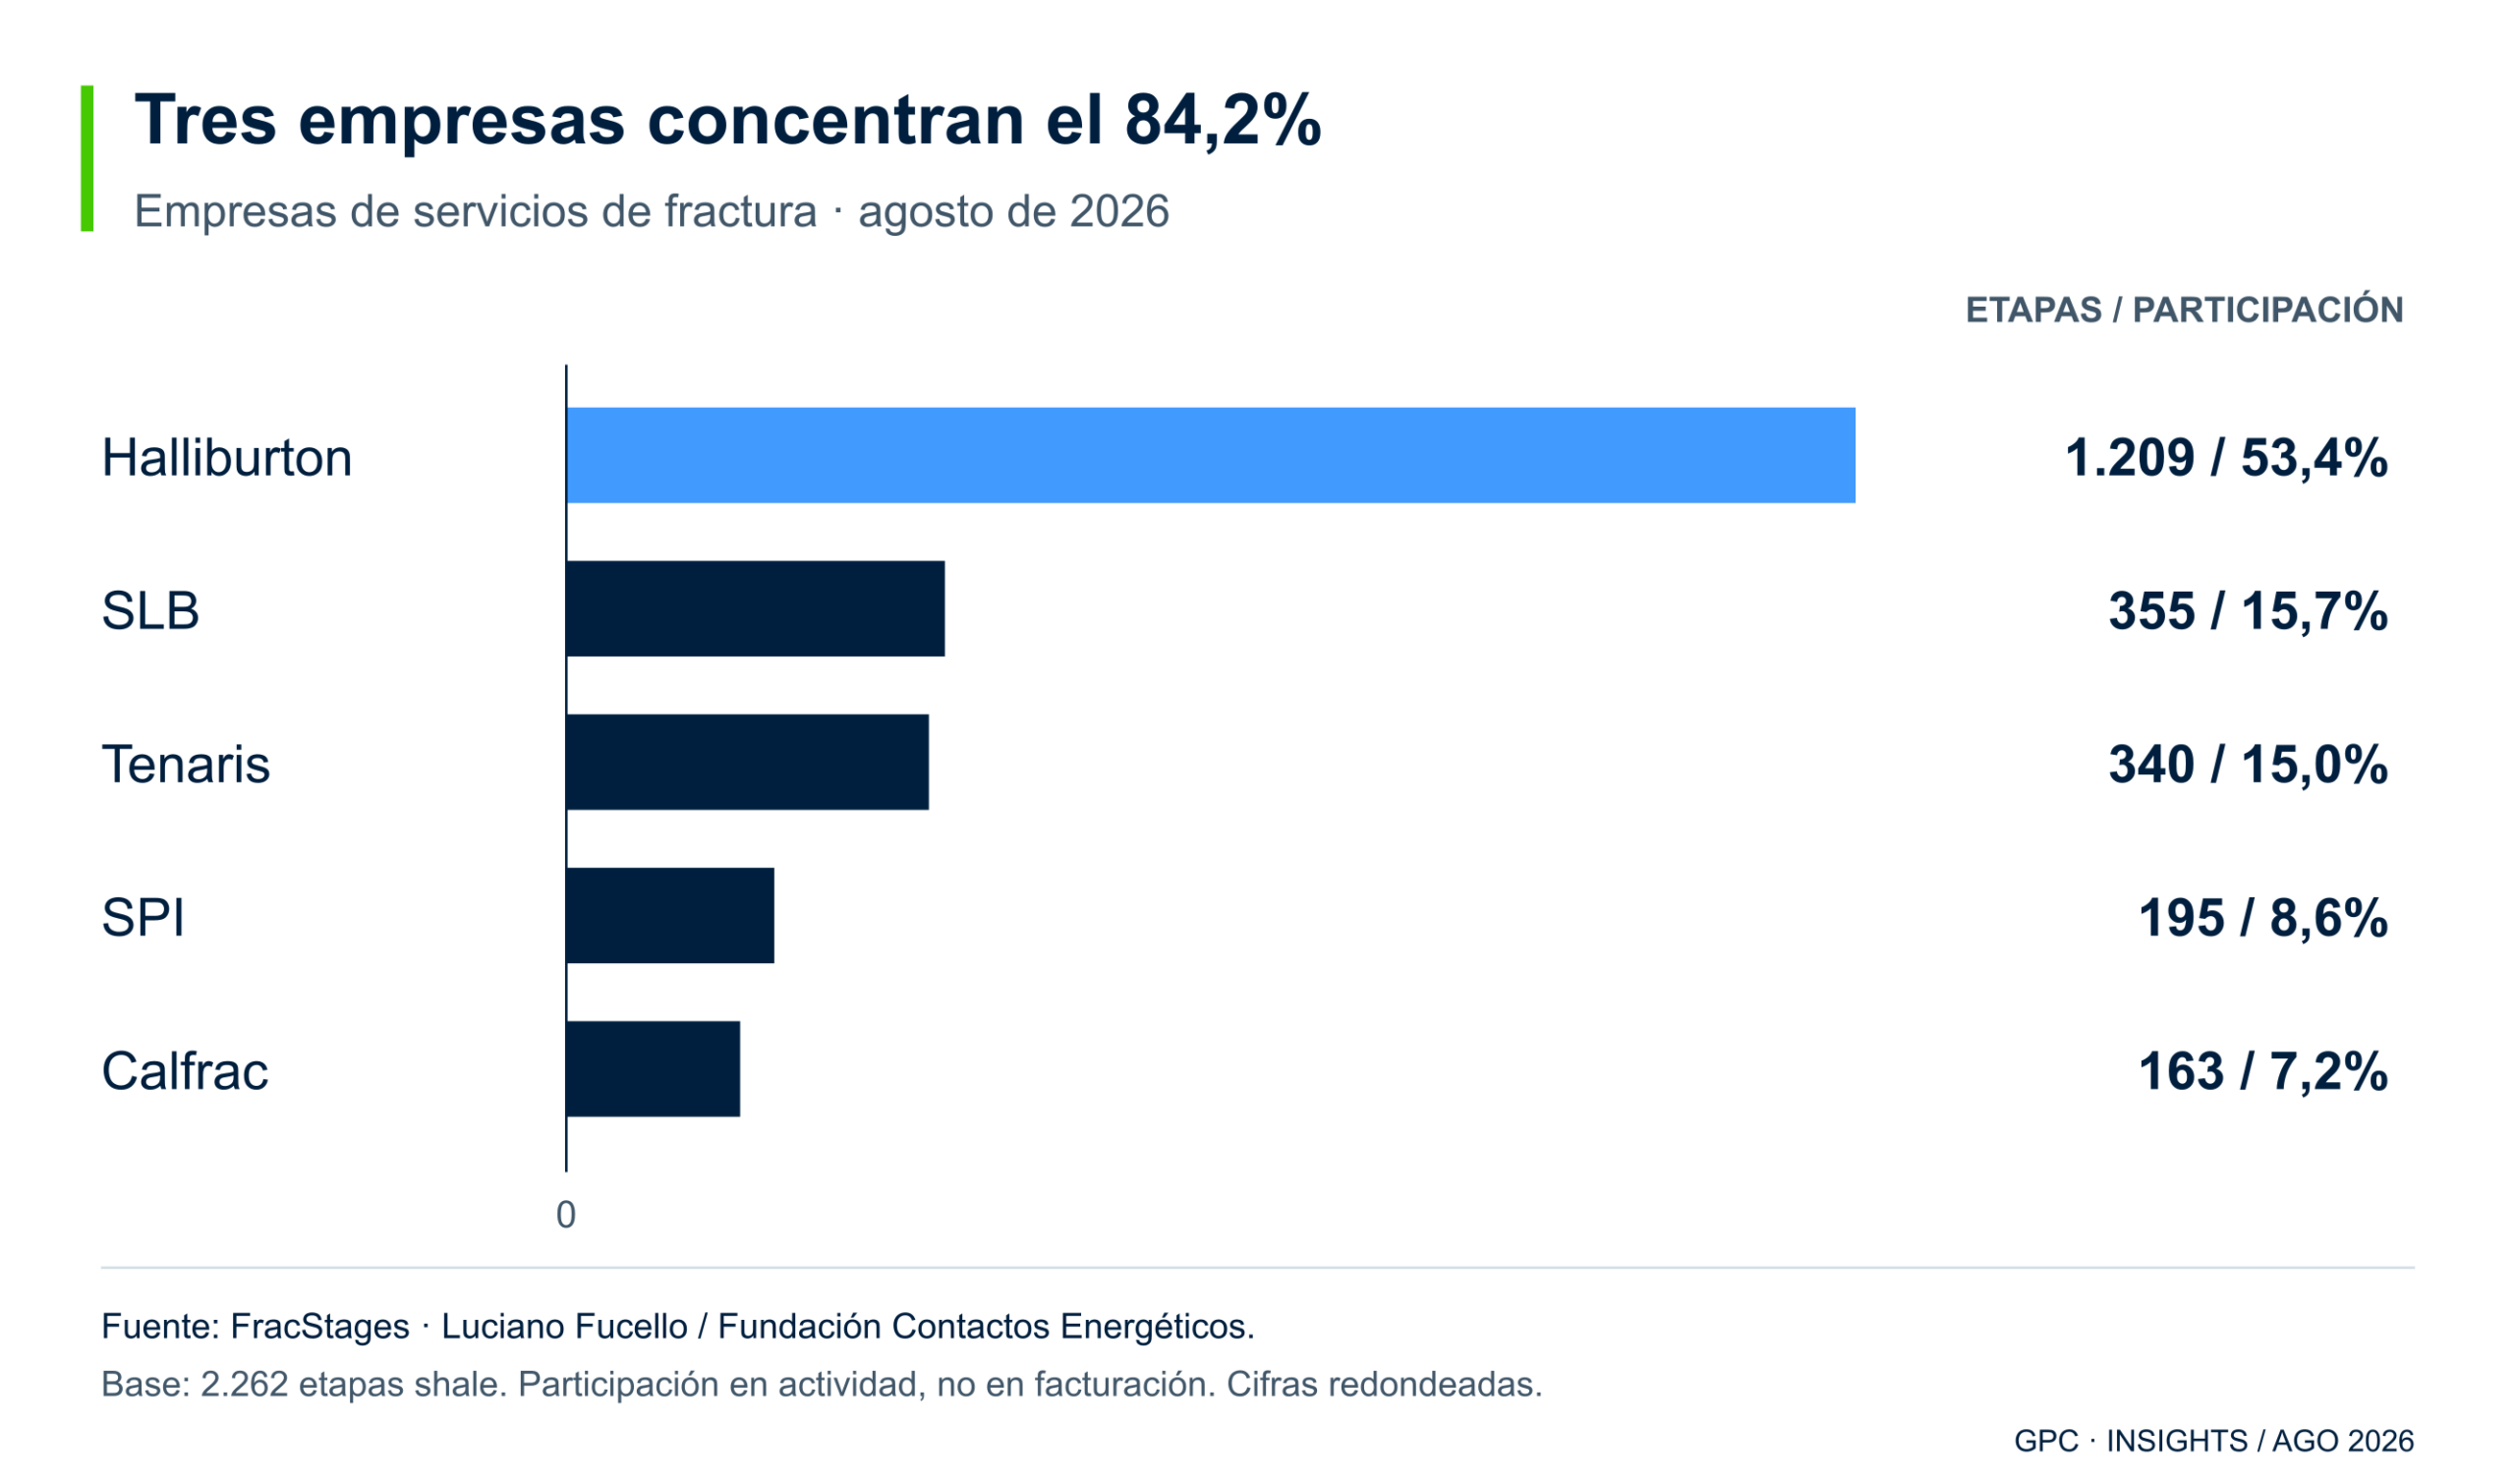
Halliburton ejecutó 1.209 etapas shale en agosto, el 53,4% del total. Junto con SLB y Tenaris, concentró el 84,2%. Entre operadoras, YPF reunió 998 etapas y Vista, 416: en conjunto, 62,5% del volumen del mes. Estas participaciones describen etapas ejecutadas; no equivalen a participación en facturación ni en gasto total. [1]
Deslizá el gráfico para verlo completo o abrí la tabla de datos.
Ver datos en tabla
| Empresa | Etapas shale | Participación |
|---|---|---|
| Halliburton | 1.209 | 53,4% |
| SLB | 355 | 15,7% |
| Tenaris | 340 | 15,0% |
| SPI | 195 | 8,6% |
| Calfrac | 163 | 7,2% |
Cinco áreas reunieron el 65,4% del trabajo shale: Lajas Este, Bajada de Palo Oeste, La Amarga Chica, Los Toldos II Este y Loma Campana. Esta concentración permite focalizar cobertura logística, mantenimiento y personal. Debe contrastarse con los próximos pads: una variación mensual puede reflejar secuencias de terminación, sin implicar un cambio estructural de inversión. [1]
Implicancia para servicios. Construir la cartera por operadora, contratista principal y área permite evaluar la oportunidad y la dependencia comercial. La participación del mes ayuda a priorizar conversaciones; la duración de las campañas y las fechas de movilización determinan cuándo comprometer recursos.
HALLAZGO 03
Los escenarios de 2026 exigen ritmos muy diferentes
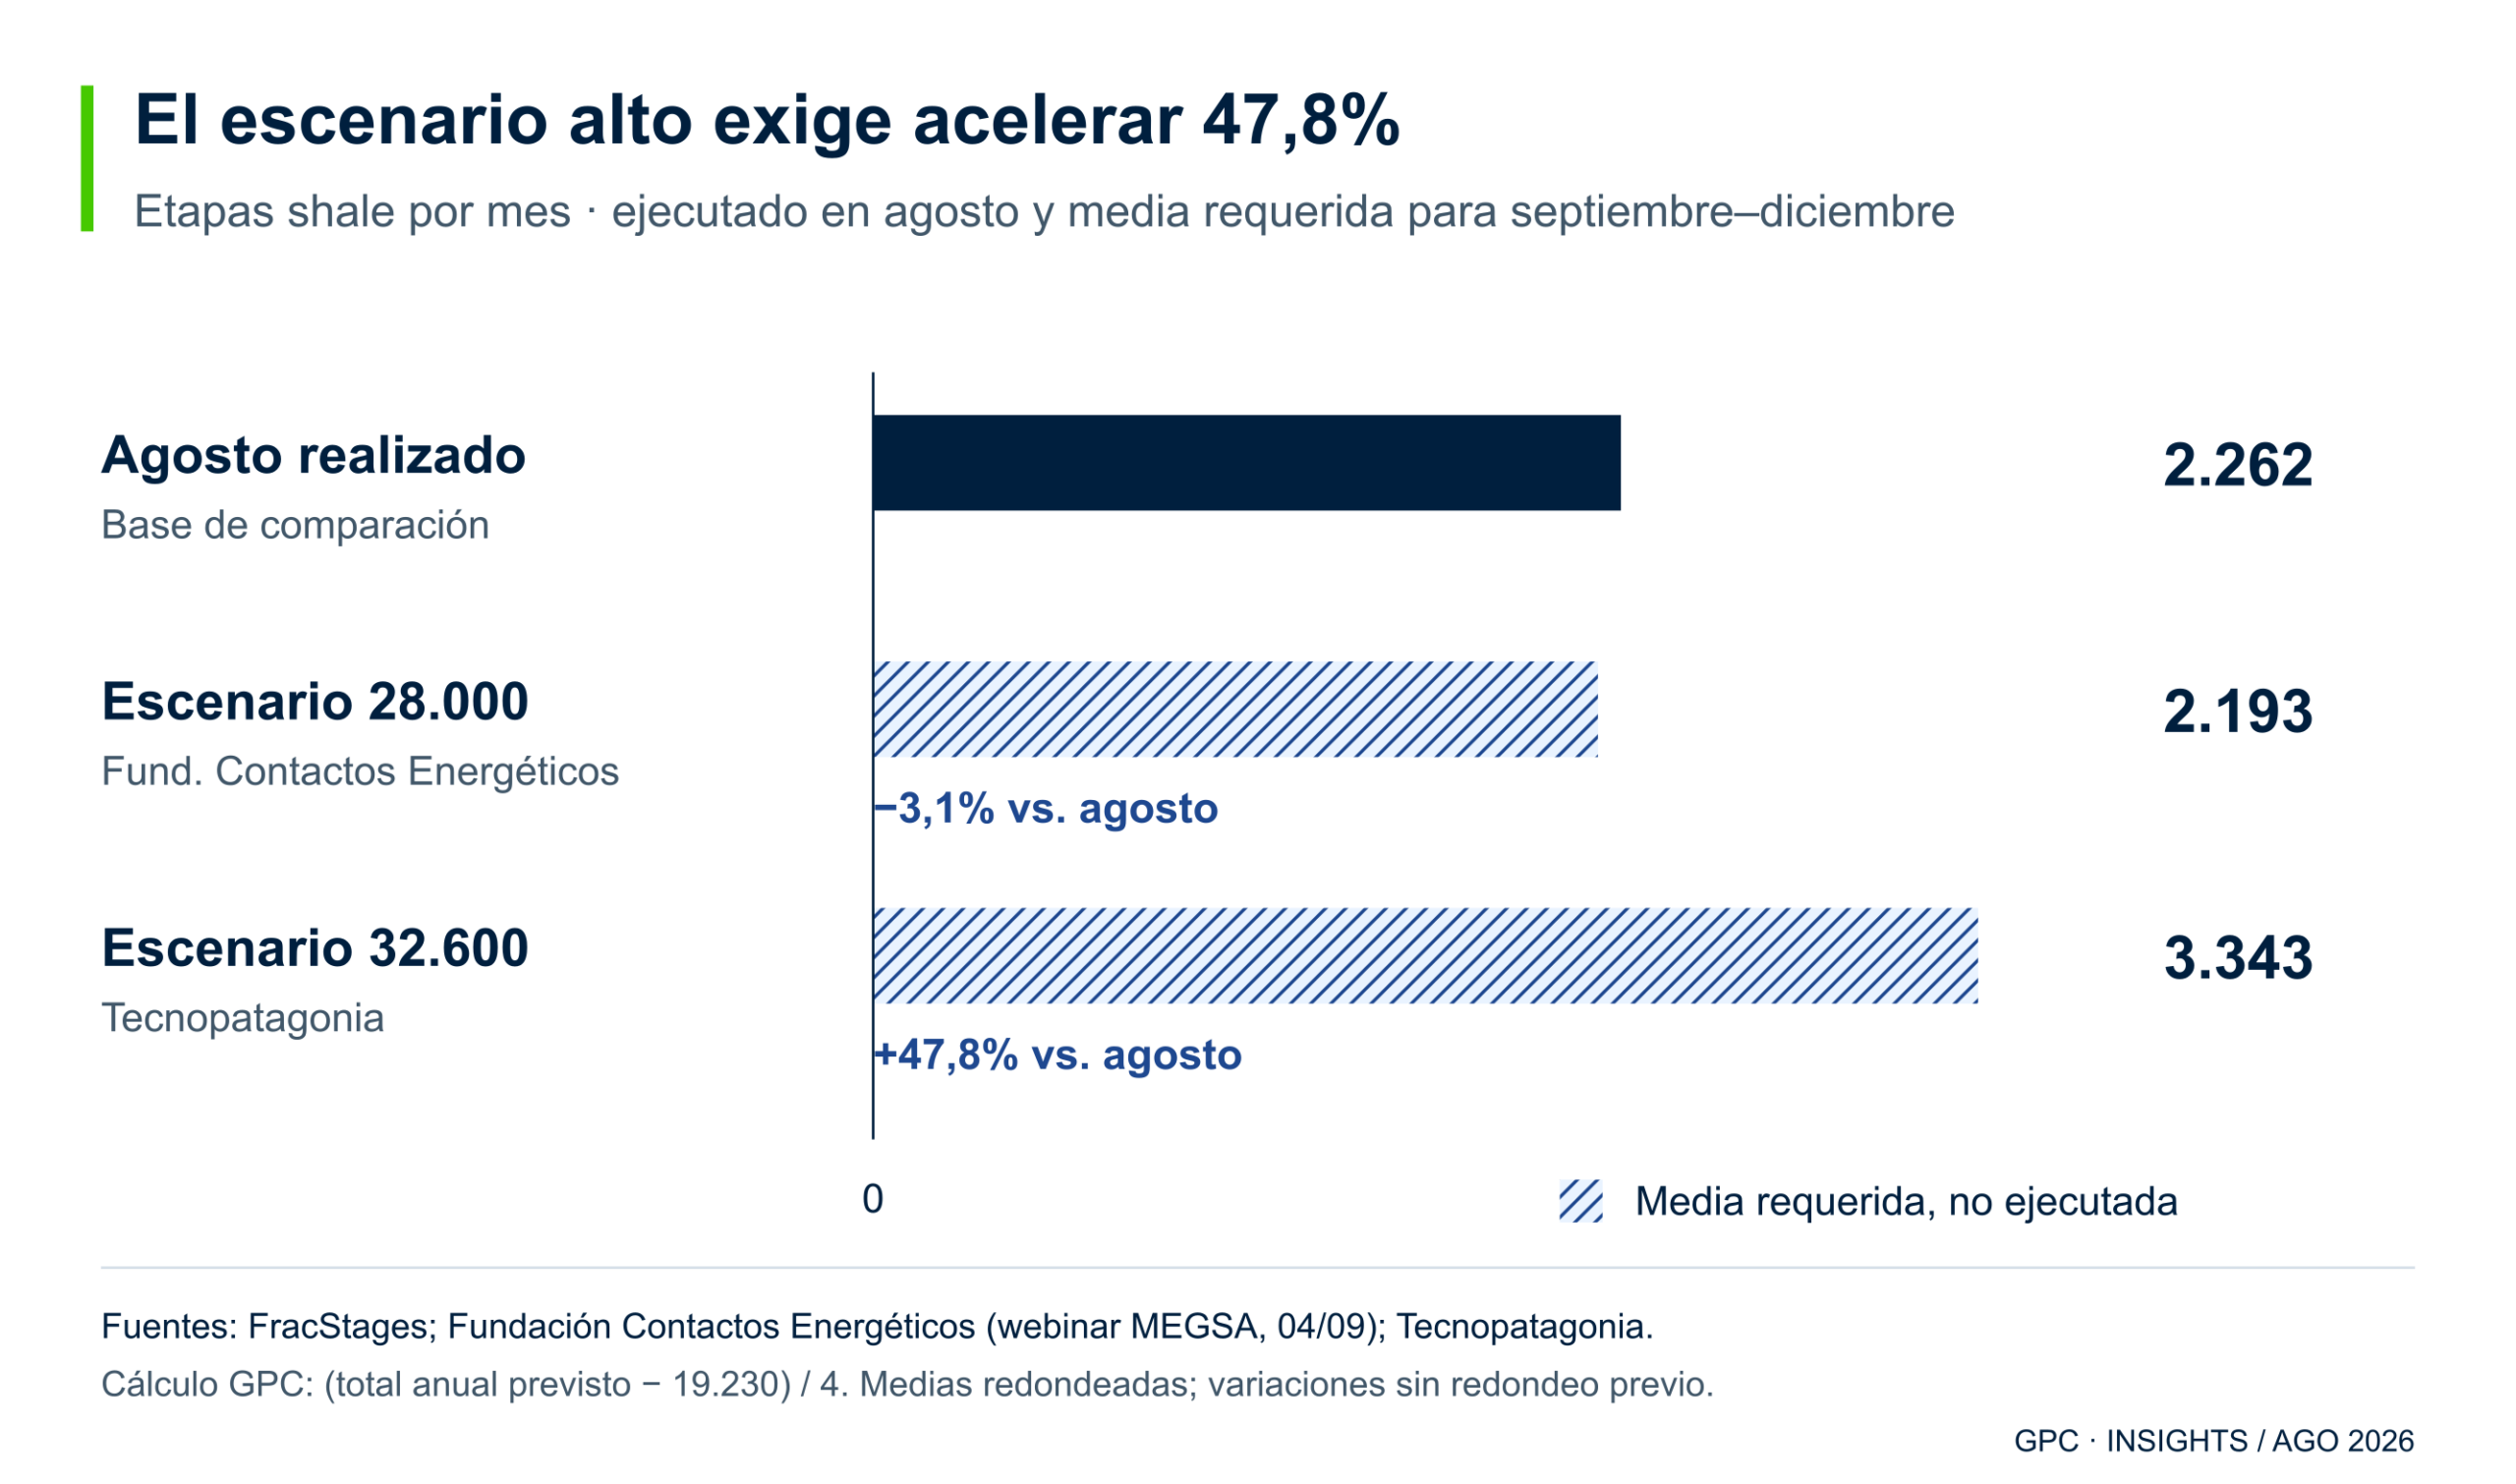
La presentación de Fundación Contactos Energéticos plantea unas 28.000 etapas shale para 2026; Tecnopatagonia proyecta 32.600. Con 19.230 realizadas hasta agosto, alcanzar esos totales requiere promediar, respectivamente, 2.193 y 3.343 etapas mensuales entre septiembre y diciembre. Son previsiones de fuentes distintas, con supuestos diferentes; no corresponde promediarlas. [2] [3]
Deslizá el gráfico para verlo completo o abrí la tabla de datos.
Ver datos en tabla
| Referencia | Etapas/mes | Frente a agosto |
|---|---|---|
| Agosto ejecutado | 2.262 | Base |
| 28.000 anuales · Fund. Contactos Energéticos | 2.193 | −3,1% |
| 32.600 anuales · Tecnopatagonia | 3.343 | +47,8% |
El escenario de 32.600 etapas requiere un ritmo 47,8% superior al de agosto. Para 2027, ambas fuentes se aproximan a 39.000 etapas anuales, pero esa convergencia sigue siendo una proyección. Agua, arena, energía, transporte y continuidad operativa condicionan su materialización. [2] [3]
Implicancia para servicios. El escenario alto sirve para preparar alternativas de suministro y disponibilidad. Las compras y modernizaciones deberían acompañar contratos e hitos confirmados, con condiciones que permitan aumentar volumen sin inmovilizar capacidad antes de tiempo.
HALLAZGO 04
La demanda futura se convierte en negocio por hitos
Los anuncios de inversión amplían el horizonte comercial, pero tienen distintos grados de avance. En Los Toldos II Este, Tecpetrol informó la aprobación del RIGI por USD 6.400 millones, con más de USD 2.000 millones previstos hasta fines de 2027 y una meta de 70.000 barriles diarios a mediados de ese año. Son montos de desarrollo plurianual y objetivos de producción, no órdenes de compra disponibles para proveedores. [4]
VMOS y los proyectos de GNL agregan oportunidades de ingeniería, montaje, integridad y comisionado con cronogramas propios. El reporte distingue obras en ejecución, objetivos de puesta en marcha y decisiones de inversión pendientes. Para evaluar demanda de servicios conviene vincular cada oportunidad con su hito contractual y físico. [5] [6] [7]
La productividad también exige coordinar suministros. Simul frac, automatización y electrificación modifican la operación, pero su rendimiento depende de la disponibilidad de agua, arena y energía al ritmo de bombeo. Los parámetros de diseño de una presentación técnica no son consumos universales ni promedios observados de toda la industria. [3]
Qué revisar en el próximo ciclo comercial
- Capacidad y productividad. Contrastar utilización facturable, disponibilidad, etapas por día y tiempos no productivos con la programación de cada campaña.
- Logística y abastecimiento. Validar cobertura de agua, arena, energía y repuestos, con responsables y contingencias por pad.
- Resultado del contrato. Revisar precio, ajuste de costos, plazo de cobro y capital de trabajo antes de comprometer escala.
- Conversión comercial. Separar anuncio, licitación, adjudicación y movilización. Asociar cada inversión propia con volumen y fechas acordadas.
Nuestra recomendación es negociar continuidad y asignación de riesgos junto con el precio. Una menor incertidumbre operativa puede permitir costos más bajos y mayor volumen, siempre que el resultado económico del contrato lo sostenga.
Fuentes y alcance
Este insight adapta el Reporte de mercado Oil and Gas — Argentina, agosto 2026, R01, elaborado para GPC por Eduardo Carbonetti, con redacción y asistencia analítica de ChatGPT. Período operativo: 1–31/08/2026. Corte editorial del informe: 17/09/2026. Los cálculos y gráficos son elaboración GPC sobre las fuentes indicadas.
- FracStages · Luciano Fucello / Fundación Contactos Energéticos. Relevamiento de etapas de fractura y base de datos, corte de agosto utilizado en R01. Series shale por mes, empresa y área. Estimaciones de mercado sujetas a revisión; no son estadísticas oficiales de las compañías.
- Tecnopatagonia. Flash operativo agosto 2026, recibido el 08/09; pp. 2–5. Equipos, ocupación y proyecciones. Documento de la base del reporte, sin enlace público disponible.
- Fundación Contactos Energéticos. Vaca Muerta en escala, webinar MEGSA del 04/09/2026; pp. 5–19 y 24–26. Tecnología, logística y escenarios. Documento de la base del reporte, sin enlace público disponible. Aporta perspectivas posteriores al mes analizado.
- Tecpetrol. Aprobación del RIGI para Los Toldos II Este, anuncio corporativo de agosto de 2026.
- YPF. Resultados del segundo trimestre de 2026, 10/08; VMOS y Argentina LNG.
- Golar LNG. Resultados del segundo trimestre de 2026, 13/08; Hilli, Esperanza y obras asociadas.
- Eni. Capital Markets Update 2026, 19/03, p. 12; Argentina LNG y decisión de inversión prevista.
Cómo leer los datos. Una etapa de fractura, un rig y un pozo conectado son indicadores distintos. La ocupación de sets mide tiempo disponible según Tecnopatagonia, no volumen contratado. Los gráficos de participación usan como denominador 2.262 etapas shale. Las medias requeridas para septiembre–diciembre se calculan como (proyección anual − 19.230) / 4 y se redondean al entero más próximo; las variaciones se calculan antes del redondeo. Las implicancias de gestión son análisis GPC, no compromisos de actividad de las fuentes.